

Oleh: Muhammad Ar Rofi Nst
Suara USU, Medan. Di saat pembahasan pajak digital mengemuka, perhatian publik umumnya lebih tertuju pada peningkatan penerimaan negara dan besarnya potensi ekonomi digital yang terus tumbuh. Fenomena ini berlapis tiga: keadilan antara pelaku usaha konvensional dan digital di dalam negeri; keadilan antara korporasi besar dan UMKM yang sama-sama berdagang di ranah daring; serta keadilan antara Indonesia sebagai negara pasar dan negara asal raksasa teknologi dalam pembagian hak pemajakan global. Kebijakan yang hanya menuntaskan lapisan pertama, sambil membiarkan dua lapisan lainnya terbengkalai, hanya akan melahirkan rasa adil yang semu.
Urgensi ini kian terasa ketika pemerintah baru saja mencatat capaian besar dari sektor ekonomi digital. Direktorat Jenderal Pajak (DJP) mencatat penerimaan negara dari sektor tersebut mencapai Rp52,85 triliun hingga akhir Mei 2026, berasal dari PPN Perdagangan Melalui Sistem Elektronik (PPN PMSE), pajak aset kripto, pajak fintech peer-to-peer lending, hingga pajak Sistem Informasi Pengadaan Pemerintah. Namun, capaian ini baru menjawab sebagian dari lapisan pertama keadilan, sebab belum menjelaskan seberapa merata beban itu ditanggung oleh setiap pemain di ekosistem digital.
Selama bertahun-tahun, pelaku usaha konvensional membayar pajak secara terstruktur, sementara perusahaan digital lintas negara kerap lolos dari jerat fiskal karena tidak memiliki kehadiran fisik di Indonesia. Kasus Google pada 2016, yang meraup jutaan pengguna Indonesia namun sempat dianggap menghindari kewajiban pajak, menjadi contoh klasiknya. Skema PPN PMSE, yang lahir sejak 2020 untuk menutup celah itu, terbukti efektif memperluas basis penerimaan negara.
Namun, keberhasilan itu menyimpan inkonsistensi yang jarang dibahas publik. Mekanisme PPN PMSE hanya berlaku bagi pelaku usaha yang memenuhi ambang batas transaksi tertentu, sementara skema PPN Jasa Luar Negeri (JLN) tidak mengenal batasan nilai transaksi semacam itu. Akibatnya, ada konsumsi digital yang secara substansi terutang pajak namun luput dari pengawasan PPN PMSE hanya karena skala transaksinya kecil. Ironisnya, justru pelaku usaha kecil dan konsumen individu yang paling rentan terjebak zona abu-abu ini, sementara platform besar dengan tim hukum dan pajak yang mumpuni jauh lebih siap menavigasi aturan. Lapisan kedua keadilan mulai retak di sini.
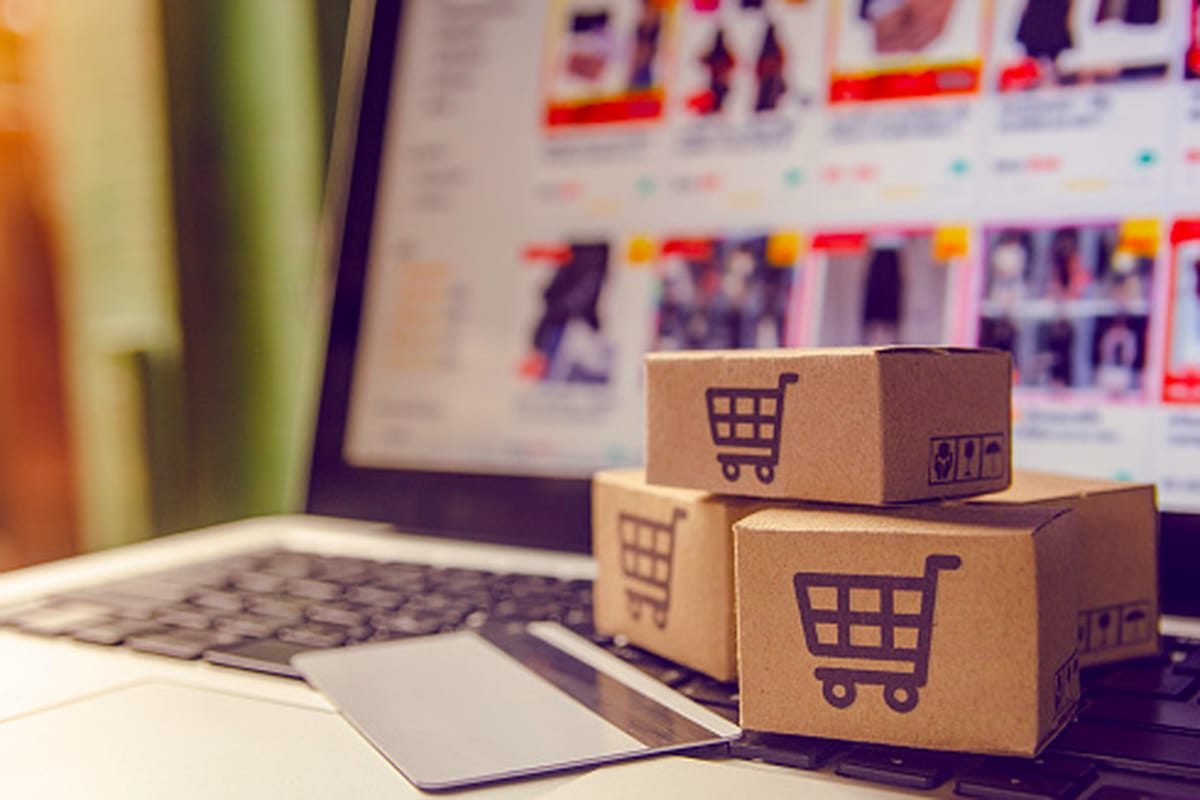
Kekhawatiran serupa muncul dari sisi UMKM digital. Mulai 1 Agustus 2026, empat marketplace besar—Blibli, Shopee, Tokopedia, dan Lazada, ditunjuk DJP untuk memungut PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto pedagang, sesuai Peraturan Menteri Keuangan Nomor 37 Tahun 2025, dengan pengecualian bagi pedagang beromzet di bawah Rp500 juta setahun dan tarif final bagi UMKM beromzet hingga Rp4,8 miliar. Namun, bagi jutaan pelaku usaha kecil yang baru merintis, kewajiban administratif baru tetap terasa sebagai beban tambahan, apalagi pembukuan mereka belum rapi. Padahal, UMKM menyumbang lebih dari 60 persen produk domestik bruto nasional.
Perluasan cakupan pemungut pajak ternyata tidak berhenti di marketplace lokal. Jika UMKM dalam negeri menanggung kewajiban administratif baru, penyelenggara PMSE lintas negara pun ikut disisir lebih dalam. Pada Mei 2026, DJP menambah tujuh pemungut PPN PMSE baru, di antaranya Strava sebagai penyedia aplikasi kebugaran dan Kling AI sebagai penyedia layanan kecerdasan buatan, sehingga total mencapai 271 pelaku usaha PMSE yang ditunjuk. Fakta ini menunjukkan otoritas pajak kini menjangkau lini layanan digital yang jauh lebih beragam, bukan sekadar nama besar seperti mesin pencari, melainkan juga aplikasi olahraga dan kecerdasan buatan yang belakangan meledak penggunaannya di Indonesia.
Persoalan ini pun tidak berhenti pada level domestik. Rasio pajak Indonesia, yang menurut laporan OECD tahun 2026 hanya 11,8 persen, masih tertinggal jauh dari Thailand (17,1 persen) maupun Vietnam (17,2 persen), sebagian karena basis pajak raksasa teknologi global belum sepenuhnya tergarap. Praktik pengalihan laba ke yurisdiksi bertarif rendah membuat negara pasar seperti Indonesia kehilangan potensi penerimaan yang, menurut OECD, dapat mencapai ratusan miliar dolar secara global setiap tahun. Kesepakatan Pilar Dua yang menetapkan pajak minimum global 15 persen bagi korporasi multinasional adalah langkah maju, tetapi desain Pilar Satu yang hanya mengalokasikan seperempat laba residual ke seluruh negara pasar dunia menunjukkan kepentingan negara berkembang belum terakomodasi penuh dalam meja perundingan global. Lapisan ketiga keadilan paling nyata timpang di sini.
Dari ketiga lapisan itu, yang paling mendesak dibenahi lebih dulu adalah lapisan kedua: harmonisasi PPN PMSE dan PPN JLN. DJP semestinya tidak menunda perbaikan ambang batas ini bertahun-tahun lagi, sebab celah tersebut justru paling merugikan pelaku usaha kecil yang tidak punya kapasitas hukum untuk bermanuver. Pemerintah juga keliru bila terus menambah kewajiban administratif, seperti pemungutan PPh Pasal 22 lewat marketplace, tanpa lebih dulu menyederhanakan pembukuan UMKM yang baru merintis. Forum OECD/G20 pun patut dikritik karena desain Pilar Satu masih pelit terhadap negara pasar seperti Indonesia, sebab formula alokasi seperempat laba residual jelas tidak proporsional dibandingkan dengan besarnya konsumsi digital yang disumbang negara berkembang. Ketiganya—DJP, pembuat kebijakan fiskal, dan forum perundingan global perlu didesak bergerak serentak, bukan bergantian menunggu giliran.
Pajak digital, pada akhirnya, bukan sekadar instrumen menambah pendapatan negara, melainkan cermin komitmen bernegara terhadap prinsip bahwa setiap pihak yang mengambil manfaat ekonomi dari Indonesia—besar maupun kecil, lokal maupun asing—wajib memikul tanggung jawabnya secara proporsional. Keadilan itu tidak datang secara otomatis dari angka penerimaan yang terus naik, melainkan dari desain kebijakan yang berani menutup celah, bukan sekadar merayakan rekor setoran pajak.
Redaktur: Lucy Kezia Simamarta


Leave a comment