

Oleh: Gracia Laura Elyzabeth
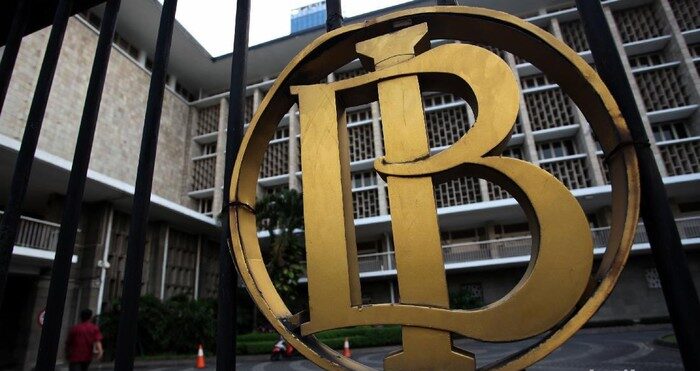
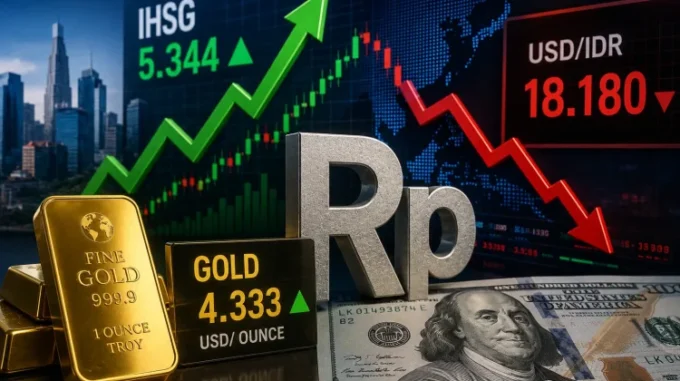
Suara USU, Medan. Keputusan Bank Indonesia (BI) untuk kembali menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin (bps) menjadi 5,75% pada Juni 2026 memicu perdebatan hangat di kalangan pelaku ekonomi nasional. Kenaikan terbaru ini secara akumulatif menggenapi total peningkatan sebesar 100 bps hanya dalam kurun waktu satu bulan saja. Sebuah langkah akselerasi moneter yang sangat agresif, yang sekaligus memberikan sinyal kuat kepada pasar tentang betapa gentingnya situasi stabilitas moneter domestik kita saat ini. Namun, di balik ambisi besar otoritas untuk menjaga stabilitas nilai tukar, kebijakan pengetatan ini bagaikan “buah simalakama.” Kebijakan ini menyimpan risiko besar yang berpotensi kuat menekan daya beli masyarakat secara masif serta meredam gairah ekspansi di sektor riil.
Dari sisi otoritas moneter, langkah berani ini dinilai sebagai strategi pertahanan yang cerdas untuk membentengi perekonomian nasional dari hantaman ketidakpastian global yang kian liar. Faktor utama yang mendasari keputusan ini adalah eskalasi ketegangan geopolitik di Timur Tengah yang terus berlarut, yang secara nyata telah mengganggu rantai pasok energi dan pangan global, serta memicu lonjakan harga komoditas dunia. BI memandang kenaikan ini sebagai langkah pre-emptive (pencegahan) dan forward-looking demi memastikan bahwa laju inflasi domestik tetap terkendali dan berada dalam sasaran target 2,5±1% untuk tahun fiskal 2026 dan 2027.
Selain itu, tingkat suku bunga yang lebih kompetitif ini secara otomatis diharapkan mampu meningkatkan daya tarik atau tingkat imbal hasil (yield) dari aset keuangan domestik. Melalui mekanisme ini, aliran modal asing (capital inflow) diharapkan dapat kembali membanjiri pasar surat utang (SBN) dan pasar saham Indonesia, yang pada gilirannya akan memperkuat pondasi stabilitas nilai tukar Rupiah dari tekanan depresiasi dolar AS.
Namun, di sisi lain, kita tidak boleh menutup mata bahwa kebijakan moneter kontraktif ini memiliki sisi gelap yang bisa melumpuhkan pasar. Sektor properti dan real estat menjadi salah satu lini yang berada di posisi paling rentan. Kenaikan BI Rate hampir dipastikan akan langsung direspons oleh perbankan dengan mendongkrak suku bunga Kredit Pemilikan Rumah (KPR) komersial dalam kurun waktu 3 hingga 6 bulan ke depan.
Ketika beban cicilan rumah membengkak di tengah situasi biaya hidup yang juga merangkak naik, kelompok masyarakat kelas menengah cenderung akan mengalami guncangan finansial. Mereka akan dipaksa memprioritaskan pemenuhan kebutuhan pokok harian dan berpotensi menunda atau bahkan mengabaikan kewajiban angsuran properti mereka. Jika fenomena ini meluas, maka dalam jangka panjang risiko lonjakan angka kredit bermasalah (Non-Performing Loan/NPL) di sektor perbankan akan meningkat tajam, yang berujung pada terganggunya kesehatan intermediasi keuangan nasional.
Kondisi yang tidak kalah pelik juga turut dialami oleh dunia industri dan manufaktur. Penasihat Khusus Presiden, Said Iqbal, mengakui secara terbuka bahwa kenaikan suku bunga acuan ini menambah beban finansial dan biaya operasional perusahaan secara signifikan. Sektor industri yang mengandalkan bahan baku impor kini harus menghadapi tantangan berat berupa dua pukulan (double blow) sekaligus, yaitu pelemahan Rupiah yang membuat ongkos impor membengkak, serta kenaikan biaya pinjaman untuk modal kerja domestik.
Bahkan, sejumlah riset akademis menunjukkan adanya anomali empiris dalam lanskap ekonomi Indonesia. Kenaikan BI Rate justru kerap memicu fenomena inflasi dari sisi penawaran (cost-push inflation). Hal ini terjadi karena para produsen dan pelaku usaha yang terdesak beban bunga pinjaman tinggi memilih untuk meneruskan beban biaya tersebut (pass-through effect) kepada konsumen akhir melalui kenaikan harga jual barang dan jasa di pasar.
Beruntungnya, pemerintah dan Bank Indonesia tidak tinggal diam dengan terus berupaya memberikan “bantalan” ekonomi untuk memitigasi dampak sistemik tersebut. Langkah ini diwujudkan melalui kebijakan makroprudensial yang tetap dilonggarkan, seperti kelanjutan insentif likuiditas makroprudensial (KLM) dan pelonggaran rasio Loan-to-Value (LTV) untuk kredit kendaraan serta properti. Pemerintah juga berkomitmen penuh untuk menjaga tingkat suku bunga Kredit Usaha Rakyat (KUR) tetap stabil dan bersubsidi di angka 6% demi melindungi para pelaku UMKM yang menjadi tulang punggung pertahanan ekonomi nasional.
Pada akhirnya, kebijakan penetapan BI Rate sebesar 5,75% mungkin merupakan “obat pahit” yang terpaksa harus ditelan demi menjaga stabilitas makroekonomi jangka pendek. Namun, efektivitas dari ramuan moneter ini akan sangat bergantung pada sinergi erat dengan kebijakan fiskal yang dijalankan oleh pemerintah. Tanpa adanya koordinasi yang kuat untuk menjaga daya beli masyarakat rentan melalui instrumen bantuan sosial, serta tanpa adanya perbaikan konkret pada kelancaran distribusi rantai pasok domestik, kebijakan suku bunga tinggi ini dikhawatirkan bukan menjadi dewa penyelamat ekonomi, melainkan justru berubah menjadi beban struktural yang mencekik pertumbuhan ekonomi nasional dari dalam.
Redaktur: Rifatul Suaidah


Leave a comment