

Reporter: Syafira Sari
Suara USU, Medan . Hingga bulan April 2025, Otoritas Jasa Keuangan (OJK) mencatat bahwa rasio klaim untuk produk asuransi kesehatan menunjukkan angka yang cukup mencolok. Untuk sektor asuransi jiwa, rasio klaim mencapai 51,29 persen, sementara pada sektor asuransi umum tercatat sebesar 49,97 persen. Angka ini menunjukkan bahwa hampir separuh dari total premi bruto yang dikumpulkan oleh perusahaan asuransi telah mengembalikan kepada nasabah dalam bentuk klaim.
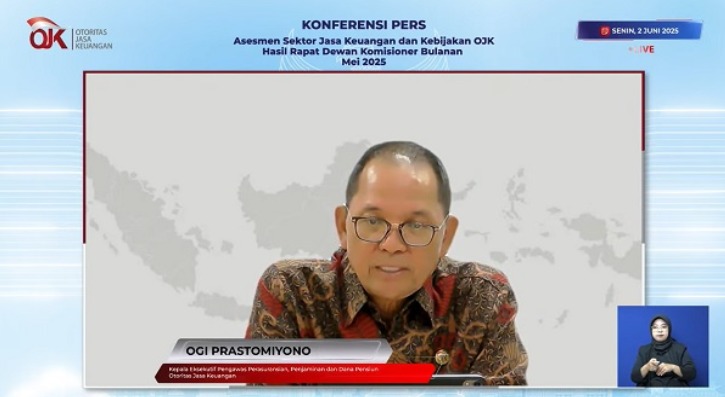
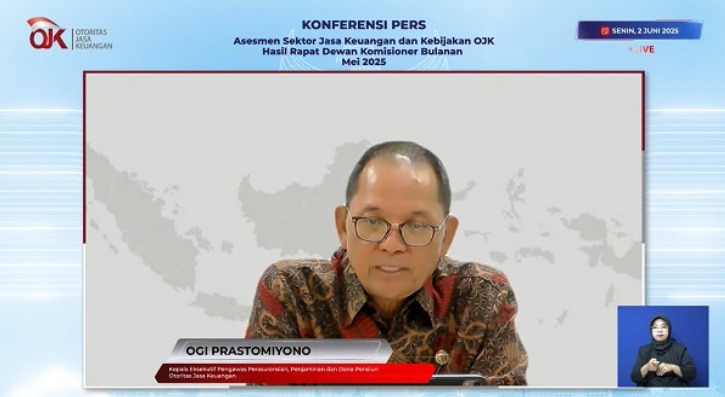
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menjelaskan bahwa rasio klaim tersebut dihitung dengan membandingkan total nilai klaim yang mengajukan terhadap total premi bruto yang diterima, tanpa mempertimbangkan komponen cadangan klaim yang belum dibayar maupun biaya operasional lainnya. Artinya, angka ini memberikan gambaran kasar mengenai tingkat pengeluaran perusahaan asuransi untuk memenuhi kewajiban klaim nasabah dibandingkan dengan pendapatan premi yang mereka terima secara langsung.
Lebih lanjut, Ogi menyampaikan bahwa sejumlah perusahaan asuransi telah mengambil langkah-langkah strategi untuk memperbaiki rasio klaim tersebut, salah satunya dengan menerapkan kebijakan penyesuaian tarif premi atau yang dikenal dengan istilah repricing . Penyesuaian ini dinilai penting dan relevan mengingat laju inflasi medis yang terus meningkat dari tahun ke tahun, yang berdampak langsung terhadap biaya pelayanan kesehatan. Dengan menaikkan atau menyesuaikan premi, perusahaan asuransi berharap dapat menjaga keseimbangan antara masukan dan pengeluaran, sehingga kelangsungan operasional dan kunjungan bisnis asuransi tetap terjaga dalam jangka panjang.
Pernyataan ini disampaikan dalam konferensi pers rutin OJK yang membahas hasil Rapat Dewan Komisioner Bulanan (RDKB) untuk bulan Mei 2025, yang digelar pada Senin, 2 Juni 2025.
Dilaporkan dari hukumonline.com , sebagai bentuk penguatan regulasi, OJK pada tanggal 19 Mei 2025 telah menerbitkan Surat Edaran OJK (SEOJK) Nomor 7 Tahun 2025 tentang Penyelenggaraan Produk Asuransi Kesehatan. Menurut Ogi, publikasi SEOJK ini dilatarbelakangi oleh kebutuhan untuk mendorong efisiensi biaya layanan kesehatan, yang mengalami peningkatan signifikan akibat inflasi medis yang jauh melampaui inflasi umum.
“Efisiensi ini sangat penting agar biaya kesehatan tetap dapat dibiayai bersama, baik melalui skema jaminan sosial nasional seperti BPJS Kesehatan, maupun asuransi komersial,” tegasnya.
Dikutip dari bisnis.com , beberapa substansi pada SEOJK 7/2025, antara lain:
1. Kewajiban Perusahaan Asuransi, Perusahaan Asuransi Syariah, dan Unit Syariah pada Perusahaan Asuransi untuk menyesuaikan fitur produk asuransi kesehatan berupa:
A. Penerapan risiko Pembagian (pembayaran bersama) berupa porsi pembiayaan kesehatan yang menjadi tanggung jawab Pemegang Polis, Tertanggung atau Peserta paling sedikit sebesar 10% (sepuluh persen) dari total pengajuan klaim rawat jalan atau rawat inap di fasilitas kesehatan, dengan batas maksimum sebesar:
Saya. Rp300.000,00 (tiga ratus ribu rupiah) per pengajuan klaim rawat jalan;
ii. Rp3.000.000,00 (tiga juta rupiah) per pengajuan klaim rawat inap.
B. Koordinasi Manfaat , yang memungkinkan koordinasi pembiayaan Kesehatan apabila pelayanan Kesehatan dilakukan sesuai dengan skema JKN yang diselenggarakan oleh BPJS Kesehatan.
Ketentuan tanggung jawab Pemegang Polis, Tertanggung atau Peserta paling sedikit sebesar 10% (sepuluh persen) dari total pengajuan klaim dimaksudkan untuk mendorong pemanfaatan layanan medis dan layanan obat yang lebih berkualitas serta akan mendorong premi asuransi kesehatan yang terjangkau atau lebih terjangkau karena peningkatan premi dapat dimitigasi dengan lebih baik.
Berdasarkan pengalaman di berbagai negara, termasuk Indonesia, mekanisme pembayaran bersama atau pengurangan akan mendorong peningkatan kesadaran pemegang polis atau tertanggung dalam memanfaatkan layanan medis yang ditawarkan oleh fasilitas kesehatan.
2. Kewajiban Perusahaan Asuransi, Perusahaan Asuransi Syariah, dan Unit Syariah pada Perusahaan Asuransi yang menyelenggarakan Produk Asuransi Kesehatan untuk memiliki:
A. tenaga ahli yang mampu, termasuk tenaga medis dengan kualifikasi dokter yang berperan untuk melakukan analisis atas tindakan medis dan Telaah Utilisasi ( Utilization Review );
B. Dewan Penasihat Medis ( Dewan Penasihat Medis ); dan
C. sistem informasi yang mampu untuk melakukan pertukaran data secara digital dengan fasilitas Kesehatan.
SEOJK No.7/2025 akan mulai berlaku pada tanggal 1 Januari 2026. OJK menambahkan pertanggungan atau kepesertaan atas asuransi produk kesehatan yang sudah berjalan pada saat SEOJK ini ditetapkan, dinyatakan tetap berlaku sampai dengan masa pertanggungan atau kepesertaan berakhir.
Aturannya adalah mengatur fitur-fitur penting dalam produk asuransi kesehatan, seperti skema pembayaran bersama pada layanan rawat jalan dan rawat inap di rumah sakit, serta koordinasi manfaat (COB) dengan layanan BPJS Kesehatan.
Dalam laporan yang dirilis oleh kompas.com, Jika menilik butir ketentuan dalam SEOJK Produk Asuransi Kesehatan, dijelaskan produk asuransi kesehatan harus menerapkan pembagian risiko (pembayaran bersama) yang ditanggung oleh pemegang polis, tertanggung atau peserta paling sedikit sebesar 10 persen dari total pengajuan klaim dengan batas maksimum untuk rawat jalan sebesar Rp 300.000 per pengajuan klaim asuransi.
Sementara untuk rawat inap maksimal sebesar Rp 3 juta per pengajuan klaim. Disebutkan juga perusahaan asuransi, perusahaan asuransi syariah, dan unit syariah pada perusahaan asuransi dapat menerapkan batas maksimum terkait pembayaran bersama yang lebih tinggi, sepanjang disepakati antara perusahaan dengan pemegang polis, tertanggung, atau peserta.
Kesepakatan itu juga perlu dinyatakan dalam polis asuransi. Dalam hal produk asuransi kesehatan memberlakukan koordinasi manfaat antar penyelenggara jaminan, disebutkan nilai pembagian risiko (co-pembayaran) paling sedikit sebesar 10 persen dari total Pengajuan klaim, dihitung dari total Pengajuan klaim yang menjadi kewajiban perusahaan asuransi, perusahaan asuransi syariah, atau unit syariah pada perusahaan asuransi.
Sementara, bagi Produk Asuransi Kesehatan yang dapat diperpanjang secara otomatis dan telah mendapatkan persetujuan OJK atau dilaporkan kepada OJK sebelum SEOJK 7/2025 ini berlaku, harus disesuaikan dengan SEOJK ini paling lambat tanggal 31 Desember 2026.
“OJK akan terus melakukan pengawasan dan evaluasi terhadap penerapan SEOJK ini untuk memastikan ketentuan ini berjalan efektif dan memberikan manfaat optimal bagi seluruh pihak, termasuk Pemegang Polis, Tertanggung, atau Peserta,” tutup OJK.
Redaktur: Zahra Zaina Rusty


Leave a comment