

Oleh: Muhammmad Ar Rofi Nst
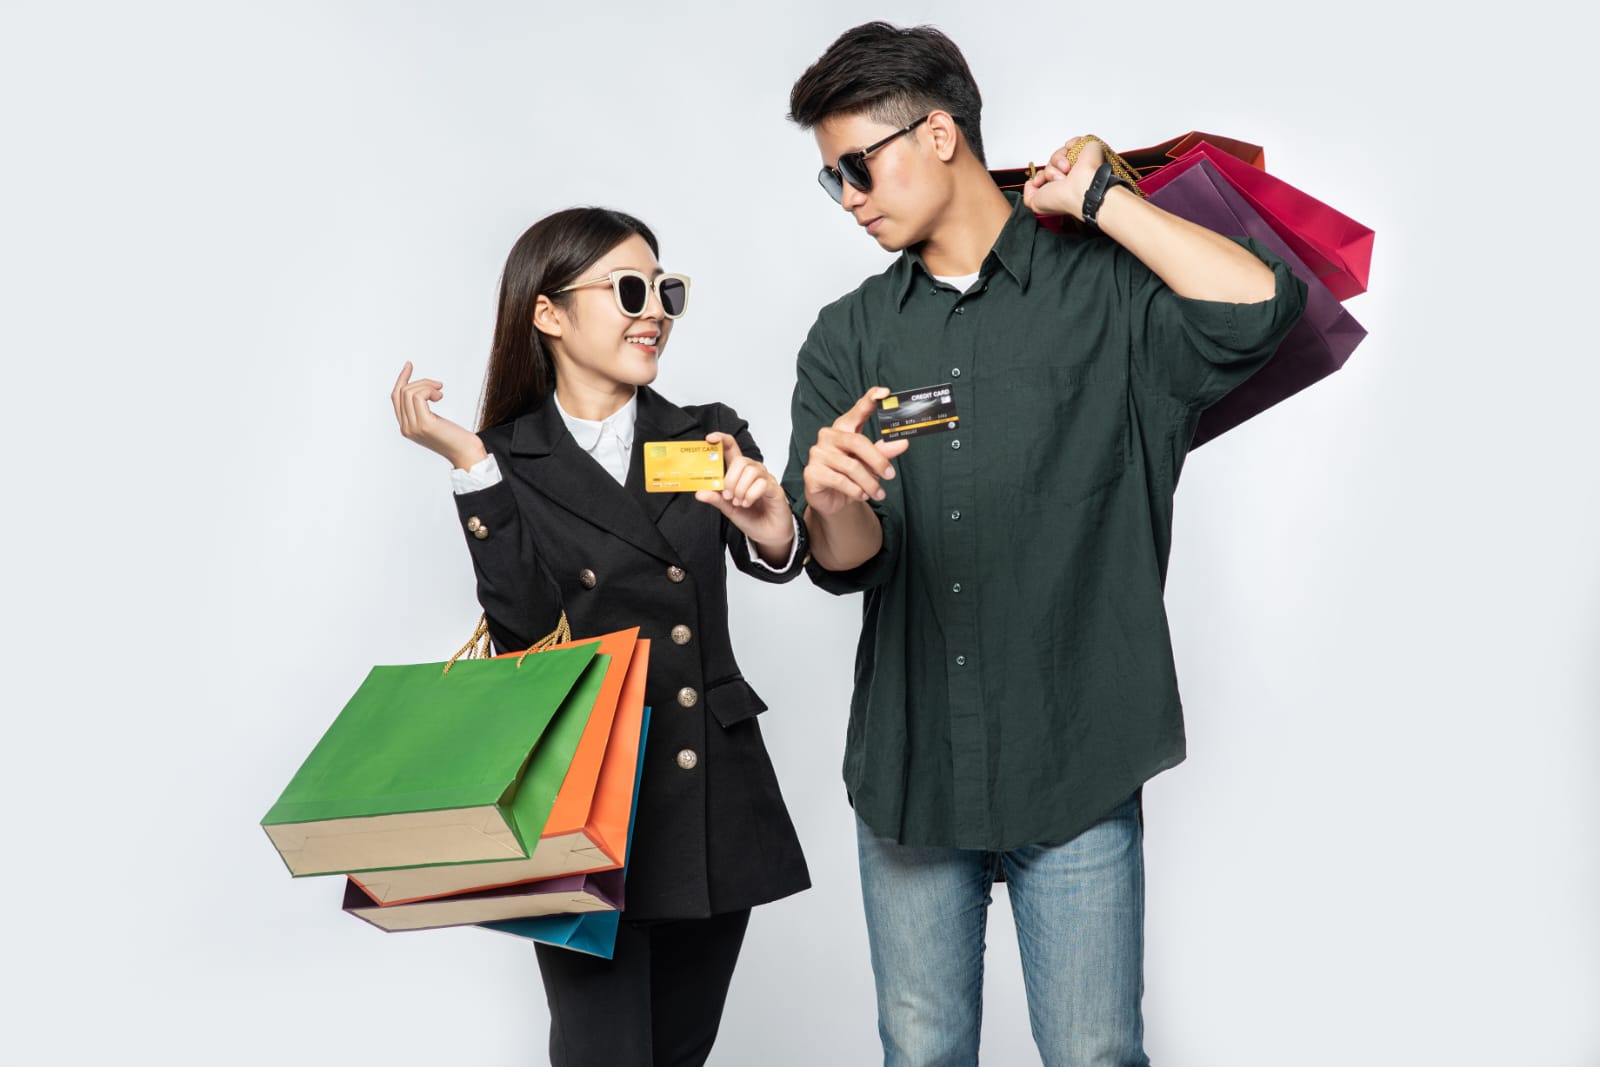
Suara USU, Medan. Saat ini, bukanlah hal sulit untuk menemukan mahasiswa yang terlihat “mapan”, baik dari kebiasaan menongkrong di kafe estetik, menggunakan gawai terbaru, memotret hidangan mewah di restoran fine dining, hingga rutin mengunggah liburan di media sosial. Namun di balik tampilan tersebut, tidak sedikit yang sebenarnya sedang bertahan dengan saldo pas-pasan, bahkan mengandalkan cicilan atau pay later untuk menjaga gaya hidup tersebut. Fenomena inilah yang belakangan dikenal sebagai fake rich middle.
Istilah ini merujuk pada kelompok kelas menengah yang tampak sejahtera secara visual, tetapi tidak memiliki fondasi finansial yang kuat. Dr. Tanti Novianti, S.P, M.Si, menjelaskan bahwa kelompok ini umumnya memiliki tabungan yang minim, tidak mempunyai investasi, dan rentan secara keuangan meskipun gaya hidupnya terlihat “naik kelas”. Dalam konteks yang lebih luas, Bank Dunia mendefinisikan kelas menengah sebagai mereka yang mampu memenuhi kebutuhan dasar sekaligus menikmati konsumsi non-esensial. Masalahnya, sebagian di antaranya justru terjebak pada upaya mempertahankan konsumsi non-esensial, bahkan dengan mengorbankan kebutuhan yang lebih mendasar, seolah-olah gaya hidup menjadi “kostum sosial” yang harus terus dipertahankan.
Lalu, mengapa fenomena ini semakin marak terjadi, khususnya di kalangan generasi muda? Salah satu alasannya terletak pada perubahan cara pandang terakit konsumsi. Di tengah arus globalisasi yang begitu cepat, konsumsi bukan lagi sekadar memenuhi kebutuhan, tetapi juga menjadi standar sosial. Apa yang kita gunakan, kunjungi, dan unggah di media sosial ikut membentuk cara pandang orang lain terhadap kita. Dalam kondisi ini, konsumsi beralih fungsi, dari kebutuhan menjadi sebuah simbol. Dampaknya, muncul kecenderungan overconsumption, yaitu konsumsi berlebihan yang tidak diimbangi dengan pembentukan aset yang lebih penting.
Selama dua dekade terakhir, pertumbuhan ekonomi Indonesia memang berhasil memperbesar jumlah kelas menengah. Namun, pertumbuhan ini tidak selalu diiringi dengan penguatan fondasi finansial. Terdapat kecenderungan struktural yang mendorong konsumsi lebih besar daripada akumulasi aset. Ketika pendapatan meningkat, yang ikut naik bukan hanya daya beli, melainkan juga ekspektasi gaya hidup. Dalam ekonomi perilaku, kondisi ini dikenal sebagai lifestyle inflation, yaitu kenaikan standar hidup yang berjalan seiring atau bahkan sering kali melampaui kenaikan pendapatan itu sendiri.
Di sisi lain, akses terhadap kredit juga semakin mudah. Layanan seperti kartu kredit, cicilan kendaraan, pinjaman online (pinjol), hingga pay later membuat seseorang bisa membeli sesuatu tanpa harus benar-benar memiliki uangnya terlebih dahulu. Data Otoritas Jasa Keuangan (OJK) menunjukkan tren peningkatan signifikan pada pinjaman online dalam beberapa tahun terakhir. Walaupun kemudahan ini memang memberikan fleksibilitas, tetapi tanpa literasi keuangan yang cukup, hal ini akan membuka ruang besar bagi perilaku konsumtif yang tidak terkontrol. Dalam kondisi tertentu, kemudahan ini bisa berubah menjadi “bom waktu” finansial.
Fenomena ini sebenarnya bukanlah suatu hal yang baru. Thorstein Veblen, dalam bukunya, The Theory of the Leisure Class (1899), menyebut adanya kecenderungan conspicuous consumption, yaitu konsumsi yang dilakukan untuk menunjukkan status sosial dan prestise, bukan semata-mata kebutuhan. Namun, jika dulu perilaku ini lebih terbatas pada kelompok tertentu, kini media sosial membuatnya jauh lebih luas dan semakin dinormalisasikan. Mengumbar gaya hidup mewah tidak lagi merupakan sesuatu yang eksklusif, melainkan sudah menjadi bagian dari keseharian.
Bagi generasi muda, tekanan ini menjadi semakin kuat karena terdapat istilah yang disebut sebagai demonstration effect. Seseorang cenderung meniru gaya hidup kelompok yang dianggap lebih sukses atau memiliki status lebih tinggi. Di era digital, kelompok tersebut tidak lagi terbatas pada lingkungan sekitar, tetapi bisa berasal dari mana saja, mulai dari influencer, selebritas, bahkan orang asing di internet. Akibatnya, standar pembanding meningkat secara drastis, sementara kondisi finansial pribadi tidak selalu mampu mengikutinya. Dari sinilah muncul jarak yang semakin lebar antara perceived wealth dan actual wealth, yakni antara kondisi yang tampak sejahtera di permukaan, seperti gaya hidup dan penampilan, dengan kondisi finansial yang sebenarnya, termasuk tabungan, aset, dan stabilitas ekonomi yang dimiliki dalam jangka panjang.
Masalah ini juga semakin diperparah oleh rendahnya literasi keuangan. Survei Nasional Literasi dan Inklusi Keuangan OJK tahun 2022 menunjukkan bahwa indeks literasi keuangan Indonesia hanya mencapai 49,68 persen. Artinya, lebih dari separuh masyarakat belum memiliki pemahaman yang memadai tentang pengelolaan keuangan. Rendahnya literasi ini bukan hanya soal tidak memahami bunga majemuk, tetapi juga tentang ketidakmampuan membedakan antara aset dan liabilitas, antara konsumsi produktif dan konsumsi destruktif, serta antara kebutuhan dan keinginan yang sering kali dibentuk oleh tekanan sosial. Tanpa fondasi literasi yang kuat, peningkatan pendapatan tidak otomatis berujung pada kesejahteraan. Seperti yang dijelaskan oleh Dr. Tanti, tanpa tabungan, investasi, atau kepemilikan aset produktif, kenaikan penghasilan hanya akan habis untuk konsumsi jangka pendek yang tidak meninggalkan jejak kekayaan. Dalam kondisi seperti ini, fenomena fake rich middle seharusnya menjadi peringatan bahwa kemakmuran tidak bisa diukur dari apa yang terlihat di permukaan saja.
Padahal, kelas menengah kuat yang selama ini menjadi tulang punggung stabilitas ekonomi nasional, sebagaimana terlihat di negara-negara maju, dibangun di atas kemampuan membentuk aset, mengelola risiko, dan menjaga keberlanjutan finansial dalam jangka panjang. Oleh karena itu, solusi tidak bisa hanya dibebankan pada masing-masing individu saja. Pemerintah harus memperluas edukasi literasi keuangan yang lebih kontekstual dan relevan dengan kehidupan generasi muda. Industri keuangan juga perlu mendorong akses pada produk investasi yang sederhana dan terjangkau, bukan hanya konsumsi berbasis utang. Di sisi lain, perubahan juga perlu dimulai dari cara pandang bahwa tidak semua hal harus ditampilkan, dan tidak semua standar di media sosial harus diikuti.
Generasi yang tumbuh dengan smartphone di tangannya sebenarnya memiliki akses informasi yang sangat besar. Sayangnya, akses tersebut sering kali lebih banyak digunakan untuk mengkurasi citra diri dibandingkan membangun kapasitas. Padahal, ketika krisis ekonomi datang, yang mampu bertahan bukanlah mereka yang terlihat paling mewah, melainkan mereka yang memiliki fondasi paling kuat. Pada akhirnya, yang menentukan ketahanan seseorang bukanlah seberapa mewah ia terlihat, tetapi seberapa bijak ia mengelola apa yang dimilikinya. Di tengah derasnya arus pencitraan, kemampuan untuk bersikap realistis justru menjadi bentuk kemewahan yang paling jarang dimiliki.
Redaktur: Alya Nayla Sahirah S.



Leave a comment