

Oleh: Dea Asrianti Claudia
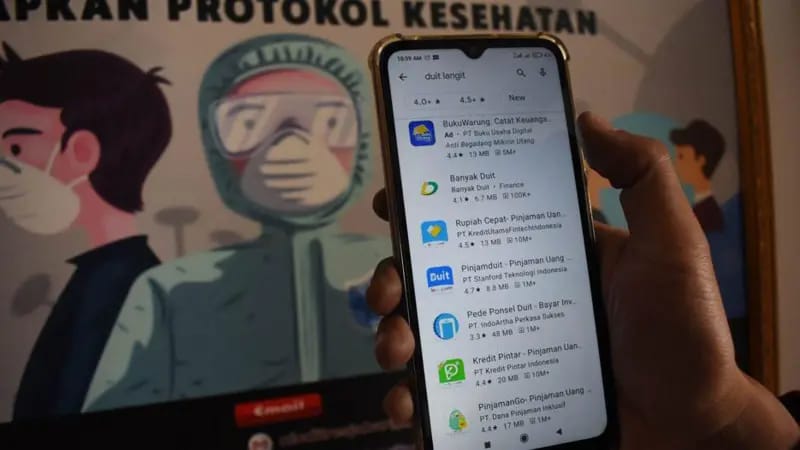
Suara USU, Medan. Di tengah mobilitas sosial yang serba cepat dan instan, didorong pula oleh komunikasi digital melalui media sosial, gaya hidup masyarakat mulai turut terdampak. Apa saja yang diinginkan, sekarang dapat terpenuhi dengan cepat. Peleburan budaya baru dan segala sesuatu yang bersifat modern lambat laun mulai menyebabkan banyak masyarakat kini terjebak dalam budaya konsumtif yang berujung pada perilaku berutang. Apalagi, kini urusan uang tidak lagi menjadi hal yang rumit jika sudah mengenal ‘cara cepat’. Hanya dengan menggunakan gawai, dan memberikan beberapa identitas diri sebagai jaminan, masyarakat sudah dapat meminjam uang melalui aplikasi peminjaman online (pinjol).
Pinjaman online atau pinjol adalah cara meminjam uang lewat internet, tanpa harus repot ke bank. Layanan ini menghubungkan langsung antara yang memberi pinjaman dan yang meminjam melalui aplikasi atau website (system Peer-to-Peer (P2P) Lending). Dikutip dari catatan detikcom, Pinjol Mulai populer di Indonesia sejak tahun 2016, awalnya pinjol bertujuan membantu UMKM mendapatkan modal usaha dengan lebih mudah. Namun sekarang, seiring dengan kemajuan teknologi dan semakin banyaknya pengguna internet dan smartphone, pinjol menjadi banyak digunakan untuk berbagai keperluan, mulai dari biaya sekolah sampai belanja kehidupan sehari-hari.
Pesatnya pertumbuhan pinjol membuat pemerintah melalui OJK menerbitkan Peraturan Nomor 77/POJK.01/2016 untuk mengatur dan mengawasi layanan pinjol. Hingga sekarang ada banyak sekali layanan aplikasi pinjol, baik yang resmi terdaftar maupun yang ilegal. Sayangnya, pinjol seringkali memberikan bunga yang sangat tinggi dan cara penagihan yang tidak baik, sehingga menimbulkan masalah sosial dan ekonomi di masyarakat. Meskipun begitu, pinjol tetap populer bahkan popularitasnya semakin meningkat di kalangan masyarakat karena dianggap sebagai Solusi dan jalan cepat untuk memenuhi masalah keuangan di zaman digital ini
Tidak dapat dipungkiri, fenomena ini juga menjamur di kalangan anak muda, termasuk dari kalangan mahasiswa. Demi menjaga penampilan, memiliki gawai terbaru, hingga menghadiri konser idola, sebagian anak muda rela mencari jalan pintas melalui pinjol. Fenomena ini kian mengkhawatirkan karena bukan hanya berkutat pada persoalan ekonomi semata. Justru, fenomena pengguna pinjol dari kalangan muda ini juga telah menyasar mentalitas generasi yang hidup bukan lagi meletakkan prioritas soal kebutuhan, melainkan soal gengsi dan tekanan sosial untuk tampak mapan dan berkelas.
Meningkatnya jumlah pengguna pinjol di kalangan muda di Indonesia saat ini telah menjadi sorotan serius. Berdasarkan data terbaru yang dikeluarkan OJK per April 2025 menunjukkan, bahwa mayoritas pengguna pinjol adalah generasi muda berusia 19-34 tahun. Dari total pinjaman nasional yang mencapai Rp76,16 triliun, kelompok usia 19-34 tahun yang tergolong generasi milenial dan generasi z (Gen Z) ini memegang posisi terbesar, yaitu sekitar Rp38,34 triliun. Disusul dengan kelompok usia 35-54 tahun dengan utang sebesar Rp34,28 triliun, kelompok usia di atas 54 tahun dengan utang sebesar Rp3,46 triliun, serta kelompok usia di bawah 19 tahun dengan utang sebesar Rp303,9 miliar.
OJK juga mencatat kualitas pinjaman gen milenial dan Gen Z yang didominasi oleh usia 19-34 tahun. Dimana berdasarkan data tersebut diketahui, bahwa pinjaman lancar dengan nilai Rp32,68 triliun dari total Rp65,07 triliun, untuk pinjaman dalam perhatian khusus sebesar Rp2,4 triliun dari total Rp4,6 triliun, pinjaman kurang lancar sebesar Rp1,1 triliun dari total Rp2,3 triliun, dan yang terakhir, pinjaman tidak lancar, sebesar Rp1,9 triliun dari total Rp2,3 triliun
Melansir dari Channel News Asia, angka pengguna pinjol di kalangan muda ini terus mengalami peningkatan dari tahun ketahun, yang menunjukkan bahwa generasi muda, terutama mahasiswa dan pekerja muda, kini menjadi tulang punggung sekaligus korban utama dalam fenomena pinjol. Ironisnya, sebagian besar dari mereka bukan berutang untuk kebutuhan mendesak, melainkan demi memenuhi gaya hidup konsumtif dan pamer di media sosial.
Nailul Huda, seorang peneliti Center of Digital Economy and SME di Institute for Development of Economics and Finance (INDEF) menegaskan, bahwa sebagian besar generasi muda terjerat pinjol untuk memenuhi gaya hidup konsumtif, seperti membeli gawai, pakaian, traveling, hingga tiket konser. “Pinjol bukan untuk makan sehari-hari atau kebutuhan pokok, tapi lebih kepada pemenuhan keinginan gaya hidup,” ujarnya.
Fenomena ini menunjukkan adanya pergeseran perilaku finansial antar generasi. Jika generasi terdahulu cenderung menghindari utang dengan mengelola prioritas kebutuhan hidup, generasi muda kini justru memandang utang atau pinjaman sebagai alat instan untuk mengejar tren dan aktualisasi diri di dunia digital. Kemajuan teknologi dan maraknya platform pinjaman daring juga menjadi faktor yang semakin mempermudah akses pencairan dana, tanpa disertai kesadaran terhadap risiko jangka panjang yang dapat membebani.
Kondisi ini juga semakin parah sebab tidak diimbangi dengan melek informasi oleh kalangan muda, termasuk pula rendahnya pemahaman literasi keuangan yang turut memperburuk situasi saat ini. Survei OJK tahun 2024 mengungkapkan, bahwa indeks literasi keuangan masyarakat Indonesia baru mencapai 50,68%, sementara literasi digital sekitar 57%. Artinya, banyak orang yang paham cara mengunduh dan menggunakan aplikasi pinjol, tetapi tidak memahami konsekuensi finansial jangka panjangnya. Konsekuensi jangka panjang tersebut meliputi risiko bunga tinggi, denda keterlambatan pembayaran, hingga dampak psikologis dari tekanan utang.
Jika tren ini terus berlanjut, bukan tidak mungkin generasi muda Indonesia akan menghadapi krisis keuangan pribadi di masa depan. Budaya pinjol yang dibungkus kemudahan teknologi bisa menjadi bom waktu bagi masyarakat, terutama bagi mahasiswa yang belum memiliki pendapatan tetap.
Usia 19-34 tahun adalah generasi yang dikenal dengan sebutan Gen Z dan milenial, sebagai generasi yang dikenal ekspresif dan tumbuh di era digital yang semakin maju. Citra diri generasi ini telah bersinggungan dengan interaksi di media sosial, dimana terdapat tekanan untuk tampil keren dan up to date. Penggunaan media sosial yang tidak bijak, dapat menyebabkan sebagian besar orang seolah mengukur citra dirinya dengan kepemilikan barang-barang mewah, serta kehidupan yang mewah. Hal ini dilakukan untuk mendapatkan pengakuan di media sosial dan memenuhi ego maupun hasrat diri sendiri.
Banyak anak muda yang memiliki mindset pinjol, sebagai cara untuk mendapat uang tambahan dengan sistem pembayaran bisa dilakukan belakangan. Tanpa sadar, hal ini akan menjerat dirinya melalui tagihan utang yang akan terus bertambah. Cara berpikir seperti ini yang pada akhirnya membentuk mental lemah anak muda jaman sekarang. Kemajuan teknologi yang pesat dan memudahkan akses pada sumber-sumber kebermanfaatan, justru tidak digunakan untuk berkembang melainkan untuk memuaskan ego duniawi, yang tanpa sadar dapat merusak mental psikologisnya.
Hidup hedonistik yang dibiayai utang hanya memberikan kepuasan sesaat, tetapi akan meninggalkan beban panjang. Sebagai generasi muda, kita seharusnya belajar menata keuangan dan memprioritaskan kebutuhan dibanding keinginan. Kita harus mampu mengubah sistem uang cepat menjadi uang pintar, dengan lebih melek lagi terhadap kemajuan teknologi dan media digital. Pada akhirnya, kemerdekaan finansial tidak bisa dicapai melalui pinjaman cepat, melainkan lewat kesadaran, disiplin, pengembangan potensi dalam diri, dan tanggung jawab dalam mengelola uang secara bijak.
Redaktur: Fatimah Roudatul Jannah


Leave a comment