

Reporter: Ines Eliyana Br. Ginting
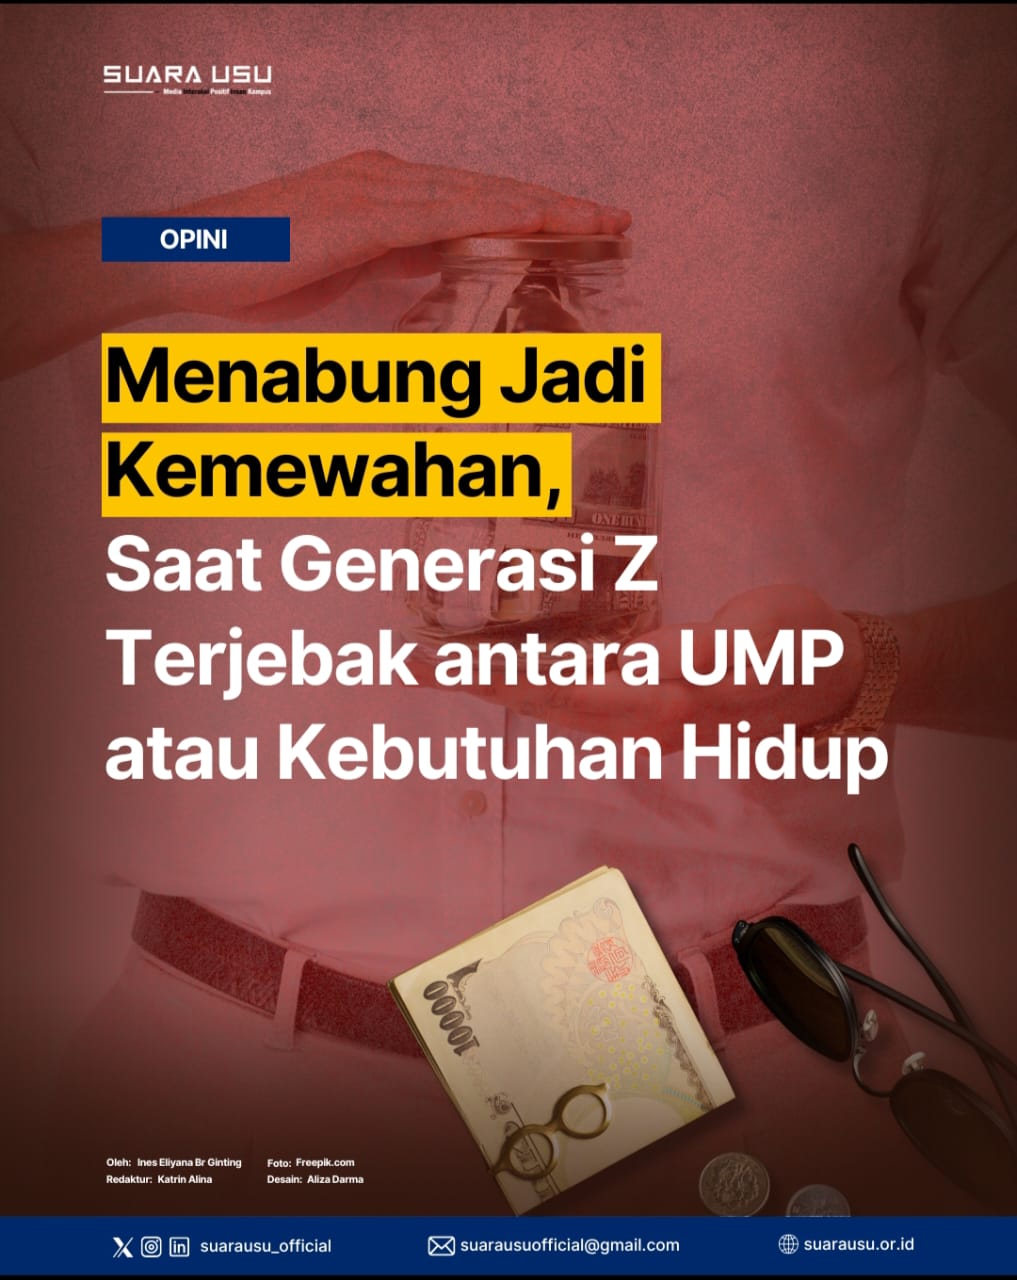
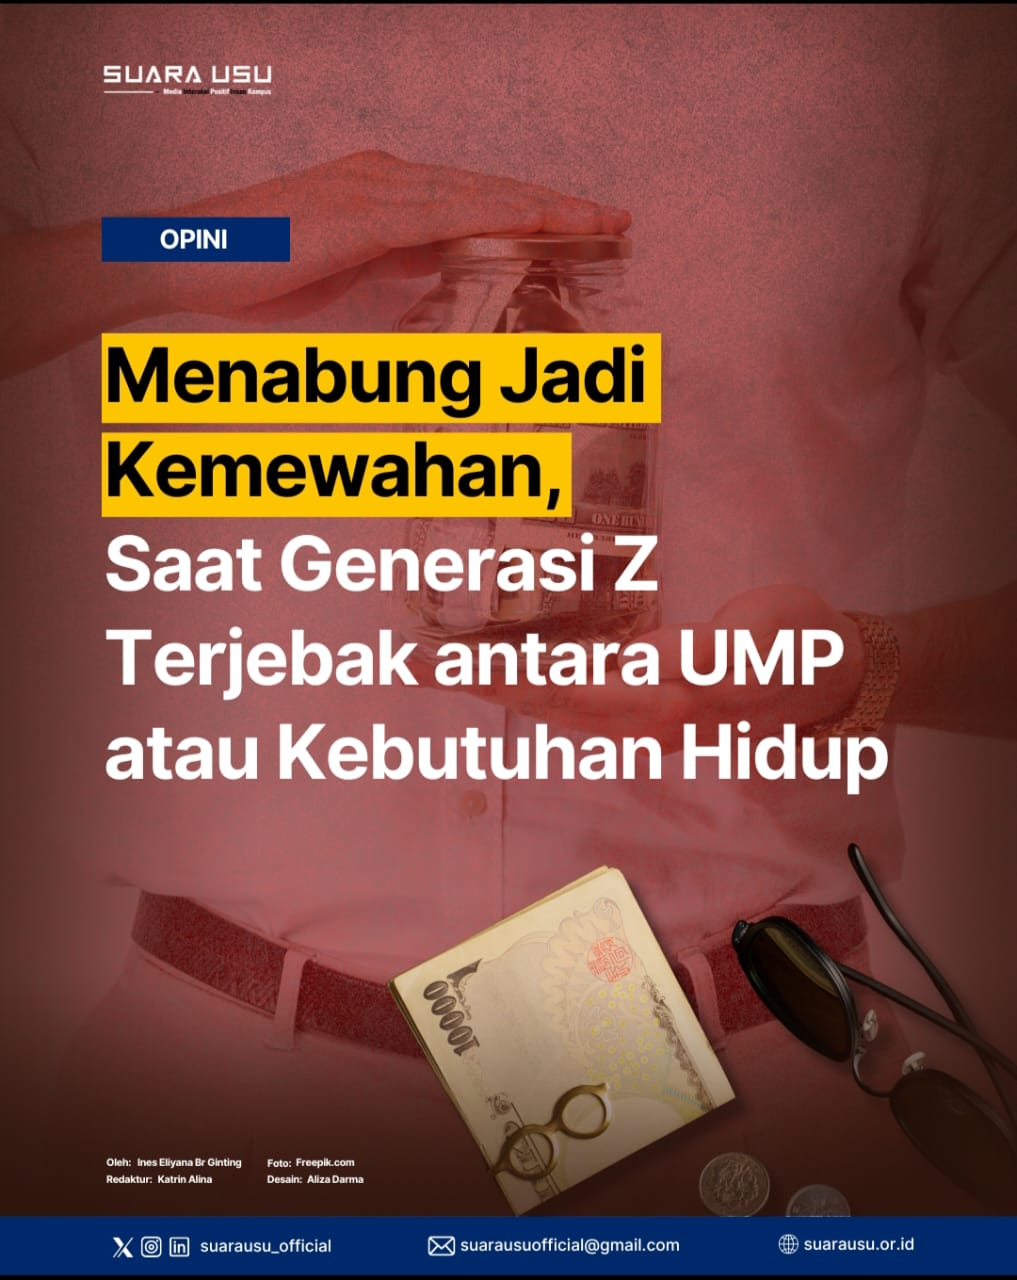
Suara USU, Medan. Di tengah derasnya arus tren gaya hidup modern dan gempuran media sosial tanpa jeda, generasi Z kerap dicitrakan sebagai kelompok yang boros, impulsif, dan gagal mengatur keuangan. Narasi “anak muda sulit menabung” terus diulang karena terlalu sering ngopi (jajan), belanja barang bermerek, atau mengejar tren traveling demi eksistensi digital. Namun, apakah benar akar persoalannya hanya soal gaya hidup? Atau justru ada masalah yang lebih mendasar dan sistemik, seperti tingginya biaya hidup, rendahnya upah, serta tekanan ekonomi yang semakin menghimpit?
Menurut laporan Otoritas Jasa Keuangan (OJK) tahun 2023, tingkat literasi keuangan generasi Z hanya mencapai 44,04%. Angka ini tidak hanya lebih rendah dibandingkan generasi milenial, tapi juga mencerminkan betapa rapuhnya pemahaman anak muda soal konsep dasar keuangan seperti tabungan, utang, investasi, maupun asuransi. Dengan populasi yang mencapai hampir 73 juta jiwa, rendahnya literasi ini menjadi ancaman serius bagi masa depan finansial mereka.
Ironisnya, rendahnya pemahaman keuangan ini justru berdampingan dengan tingginya angka utang di kalangan Gen Z. Masih dari data OJK, sekitar 62% rekening di fintech peer-to-peer lending (P2P) dimiliki oleh mereka yang berusia 19-34 tahun. Lebih dari itu, 60% pinjaman dari fintech disalurkan kepada kelompok usia yang sama. Artinya, mayoritas peminjam di fintech adalah anak muda yang literasi keuangannya belum mumpuni. Kombinasi antara kurangnya pemahaman keuangan dan kemudahan akses pinjaman digital ini menjadi bom waktu dalam siklus utang jangka panjang.
Namun, menyederhanakan persoalan ini hanya sebagai kegagalan pribadi dalam mengelola keuangan sangatlah tidak adil. Opini yang menyalahkan gaya hidup anak muda seperti terlalu sering ngopi, belanja impulsif, atau ikut tren media sosial hanya melihat permukaan dari masalah yang jauh lebih kompleks. Jika menilik data, Upah Minimum Provinsi (UMP) DKI Jakarta pada tahun 2025 berada di angka Rp5,396 juta. Angka ini tampak tidak sebanding jika dibandingkan dengan kebutuhan hidup di ibu kota, di mana biaya pengeluaran rata-rata untuk kebutuhan dasar kerap melebihi angka tersebut. Artinya, dengan pendapatan setara UMP, banyak anak muda sudah kesulitan memenuhi kebutuhan pokok, apalagi menyisihkan uang untuk menabung.
Meski inflasi pada awal 2025 tercatat cukup rendah hanya 1,03% pada Maret kenaikan harga barang kebutuhan pokok tetap menjadi beban tersendiri, khususnya bagi generasi muda yang hidup dengan penghasilan terbatas. Situasi ini semakin mempersempit ruang gerak mereka untuk menyisihkan uang, menjadikan menabung bukan sebagai kebiasaan, melainkan kemewahan yang sulit dijangkau.
Tak heran jika kemudian solusi instan seperti paylater dan cicilan tanpa bunga menjadi pilihan. Layanan keuangan digital ini bukan hanya tren konsumsi, melainkan juga bentuk respons terhadap ketimpangan antara kebutuhan hidup dan kemampuan ekonomi. Saat pendapatan tak cukup untuk menutupi kebutuhan pokok, berutang menjadi satu-satunya jalan, walau penuh risiko. Sayangnya, alih-alih menyelesaikan masalah, jeratan utang ini justru menciptakan siklus finansial yang semakin rapuh. Selain itu, tekanan sosial dari media digital juga memperkeruh situasi. Kehidupan yang ditampilkan di Instagram, TikTok, dan YouTube menciptakan standar sukses yang tidak realistis hidup santai, bergaya mewah, dan serba instan. Bagi banyak anak muda, mengikuti tren ini bukan lagi sekadar hiburan, tetapi juga tekanan psikologis. Fenomena FOMO (Fear of Missing Out) mendorong mereka untuk membelanjakan uang demi mengikuti standar yang dikonstruksi secara sosial bahkan jika harus berutang.
Namun, tidak semua anak muda terjerumus dalam gaya hidup konsumtif. Ada pula yang berusaha menerapkan gaya hidup hemat atau frugal living. Mereka ini sadar bahwa stabilitas keuangan butuh perencanaan dan pengorbanan. Sayangnya, kelompok ini belum menjadi arus utama karena ekosistem sosial dan ekonomi tidak cukup mendukung. Solusi dari persoalan ini bukan sekadar menyarankan anak muda untuk kurangi ngopi atau “hindari paylater”, melainkan dengan mendorong perubahan yang lebih struktural. Pemerintah, institusi pendidikan, dan pelaku industri keuangan harus aktif meningkatkan literasi finansial secara menyeluruh bukan sekadar lewat seminar formal, tetapi melalui pendekatan yang relevan, interaktif, dan berbasis realita hidup sehari-hari anak muda.
Di saat yang sama, sistem ekonomi perlu menciptakan ruang hidup yang lebih layak bagi generasi pekerja muda. Upah yang mencukupi, akses terhadap perumahan dan transportasi terjangkau, serta pengendalian inflasi adalah bagian penting dari solusi jangka panjang.
Generasi Z bukan generasi malas atau boros. Mereka hidup di zaman dengan tekanan ekonomi yang sangat kompleks. Gagal menabung bukanlah pilihan mereka tapi realitas yang harus mereka hadapi. Maka, jika kita ingin melihat generasi muda lebih sejahtera, kita harus berhenti menyalahkan gaya hidup, dan mulai memahami bagaimana biaya hidup dan minimnya literasi menjadi penghalang nyata dalam membangun masa depan keuangan yang stabil.
Redaktur: Katrin Alina



Leave a comment