

Oleh: Dea Asrianti Claudia Jawak
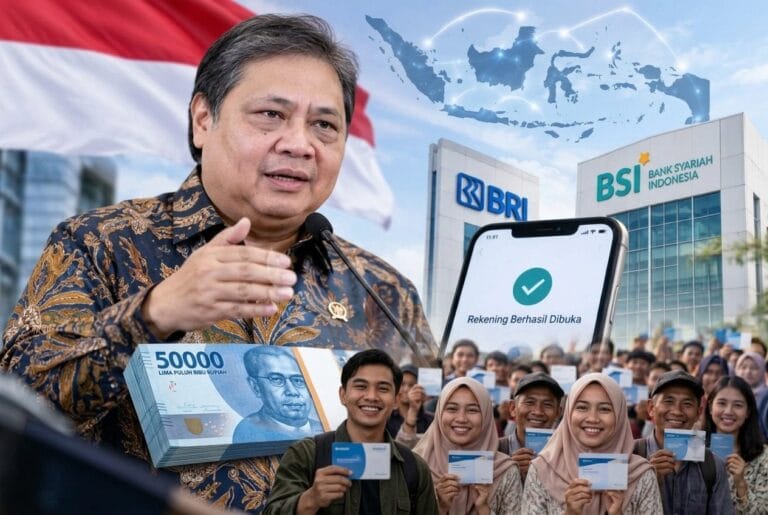
Suara USU, Medan. Program pembukaan rekening secara massal yang dirancang pemerintah mulai menjadi perbincangan setelah Presiden Prabowo Subianto mengarahkan jajarannya untuk memastikan seluruh masyarakat Indonesia memiliki rekening bank. Rencana tersebut dibahas dalam rapat terbatas di Istana Kepresidenan pada 7 September 2026 dan kemudian dipersiapkan oleh pemerintah bersama Bank Indonesia (BI), Otoritas Jasa Keuangan (OJK), serta industri perbankan. Pemerintah menyebut program ini sebagai bagian dari upaya memperluas inklusi dan literasi keuangan, sekaligus mempermudah penyaluran bantuan sosial.
Namun, hingga 21 September 2026, program tersebut belum benar-benar diluncurkan secara nasional. Pemerintah masih menyusun mekanisme, regulasi, integrasi data, serta kebutuhan anggarannya. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto pada 9 September mengatakan bahwa pemerintah masih akan membahas pelaksanaan program bersama BI dan OJK. Sementara itu, Menteri Keuangan Purbaya Yudhi Sadewa pada 10 September menegaskan bahwa anggaran yang sebelumnya diperkirakan mencapai Rp11 triliun masih belum final. Ia juga menyebut pelaksanaannya kemungkinan baru dilakukan setelah persiapan lebih lanjut.
Dalam rencana awal, pemerintah memperkirakan sekitar 200 juta masyarakat menjadi sasaran pembukaan rekening. Rekening tersebut direncanakan dibuka melalui Bank Rakyat Indonesia (BRI), sedangkan masyarakat di Aceh dapat menggunakan Bank Syariah Indonesia (BSI). Pemerintah juga membahas kemungkinan pemberian saldo awal sebesar Rp50 ribu untuk mempercepat penggunaannya. Rekening ini nantinya diharapkan dapat digunakan untuk berbagai transaksi, termasuk sebagai saluran penyaluran bantuan sosial.
Tujuan yang disampaikan pemerintah tentu terdengar positif. Siapa yang akan menolak masyarakat memiliki akses lebih luas terhadap layanan perbankan? Kepemilikan rekening memang dapat menjadi pintu masuk menuju sistem keuangan formal. Pemerintah juga memiliki kepentingan untuk membuat penyaluran bantuan sosial menjadi lebih mudah dan terintegrasi. Tetapi, persoalannya bukan sekadar apakah tujuan tersebut baik. Pertanyaan yang lebih penting adalah apakah pembukaan rekening secara massal merupakan cara yang paling tepat untuk mencapai tujuan tersebut.
Pertanyaan ini menjadi sangat relevan jika melihat kondisi inklusi keuangan Indonesia saat ini. Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang dilakukan OJK, Lembaga Penjamin Simpanan (LPS), dan Badan Pusat Statistik (BPS), indeks inklusi keuangan Indonesia telah mencapai 93,61%, sedangkan indeks literasi keuangan mencapai 69,57%. Kedua angka tersebut bahkan telah melampaui target RPJMN 2025–2029 yang masing-masing sebesar 93% untuk inklusi dan 69,35% untuk literasi. Angka-angka tersebut kemudian memunculkan pertanyaan sederhana: jika tingkat inklusi keuangan sudah sangat tinggi, apakah persoalan utama Indonesia memang masih terletak pada jumlah rekening yang dimiliki masyarakat?
Di sinilah kritik terhadap program rekening massal menjadi penting. Dikutip dari BBC News Indonesia, terdapat sejumlah pengamat yang mempertanyakan urgensi program tersebut, terutama karena estimasi anggarannya dapat mencapai Rp11 triliun. Kritik tersebut bukan berarti kepemilikan rekening tidak penting, melainkan mempertanyakan apakah penggunaan anggaran sebesar itu merupakan prioritas paling mendesak ketika pemerintah masih menghadapi berbagai kebutuhan pembangunan lainnya.
Jika dilihat lebih jauh, memiliki rekening tidak otomatis berarti seseorang telah benar-benar mengalami inklusi keuangan. Rekening dapat dibuka, tetapi kemudian dibiarkan pasif. Masyarakat mungkin memiliki rekening, tetapi tidak mempunyai pendapatan yang cukup untuk ditabung atau digunakan dalam aktivitas ekonomi. Oleh karena itu, ukuran keberhasilan tidak seharusnya berhenti pada jumlah rekening yang berhasil dibuat.
Ekonom Fakhrul Fulvian juga mengingatkan bahwa keberhasilan program tidak cukup diukur dari jumlah rekening. Setelah kepemilikan, terdapat tahap penggunaan dan partisipasi aktif masyarakat dalam aktivitas ekonomi. Dengan kata lain, 200 juta rekening tidak otomatis berarti 200 juta masyarakat telah benar-benar terinklusi secara finansial.
Persoalan lain yang tidak kalah penting adalah ketepatan sasaran bantuan sosial. Jika salah satu alasan utama pembukaan rekening massal adalah untuk mempermudah penyaluran bansos, pemerintah harus memastikan data penerima bantuan benar-benar akurat. Rekening yang semakin banyak tidak akan menyelesaikan masalah apabila bantuan tetap tidak diterima oleh masyarakat yang paling membutuhkan.
Karena itu, integrasi data menjadi bagian yang sangat krusial. Pemerintah sendiri menyebut adanya kebutuhan untuk menggabungkan data kependudukan dengan data perbankan dan sistem pembayaran. Pekerjaan tersebut membutuhkan persiapan matang agar rekening yang dibuat tidak sekadar menjadi rekening administratif belaka.
Di sisi lain, program ini tetap memiliki alasan yang dapat dipahami. OJK menilai pembukaan rekening massal dapat menjadi langkah strategis untuk memperluas akses sekaligus mendorong masyarakat menggunakan layanan keuangan formal. Terlebih, tingkat literasi keuangan masih berada di bawah tingkat inklusi, yang menunjukkan bahwa akses terhadap layanan keuangan dan kemampuan masyarakat untuk memahami serta menggunakannya belum sepenuhnya sejalan. Maka, persoalannya bukan apakah rekening massal memiliki tujuan yang baik atau buruk, melainkan apakah desain kebijakan tersebut mampu menghasilkan manfaat nyata bagi masyarakat.
Pemerintah perlu menjelaskan secara terbuka berapa biaya sebenarnya yang dibutuhkan, siapa yang menjadi sasaran, bagaimana rekening akan digunakan, bagaimana perlindungan data masyarakat dilakukan, serta bagaimana keberhasilan program akan diukur. Jika indikator keberhasilannya hanya berupa jumlah rekening yang berhasil dibuat, pemerintah berisiko menghasilkan pencapaian yang besar secara statistik, tetapi belum tentu berdampak besar dalam kehidupan nyata masyarakat.
Pada akhirnya, rekening hanyalah sebuah alat. Ia baru memiliki makna ketika benar-benar digunakan untuk menabung, bertransaksi, menerima bantuan, mengakses layanan keuangan, dan mendukung aktivitas ekonomi. Program pembukaan rekening massal mungkin dapat menjadi pintu menuju inklusi keuangan. Namun, pemerintah perlu memastikan bahwa masyarakat bukan hanya diberi “pintu”, melainkan juga memiliki kemampuan dan kesempatan untuk melangkah masuk ke dalamnya. Sebab, keberhasilan kebijakan publik tidak semestinya diukur dari seberapa banyak angka yang berhasil ditambahkan, melainkan dari seberapa nyata perubahan yang dirasakan oleh masyarakat.
Redaktur: Rifatul Suaidah



Leave a comment